القرار الشرائي هنا يتجاوز عرض «الميزانية مقابل المصروف». تحتاج الجهة إلى تعريف الرصيد والتقديرات والالتزامات والمصروف الفعلي، ومصدر كل منها، والمرحلة التي يفحص فيها توفر المبلغ، وكيف يتغير التقرير عند التعديل أو الإلغاء. يشرح هذا الدليل المتطلبات والأمثلة واختبارات القبول، دون افتراض سياسة محاسبية موحدة أو تقديم أسعار فعلية للنظام.
ابدأ بحدود الميزانية التي تريد مراقبتها
حدد هل الرقابة على إدارة أو موقع أو عقد أو مشروع أو نوع أصل أو مجموعة حسابات، وما الفترة والعملة والنسخة المعتمدة. قد تتوفر موازنة على مستوى الإدارة لكن لا يتوفر رصيد في بند محدد. لذلك لا يكفي مجموع المنشأة إذا كان قرار الشراء مرتبطًا ببعد أكثر تفصيلًا.
تعرض وثائق Microsoft لرقابة الميزانية خيارات لتحديد الأبعاد والفترات ومكونات الرصيد المتاح. في مشروع CMMS، تحول هذه القرارات إلى متطلبات يتفق عليها فريق المالية والصيانة: أين تجري الرقابة، وما المعاملات الداخلة، ومن يملك الإعداد واعتماد تغييره.
تربط إدارة تكاليف الصيانة العمل بالأصل والموقع وبنود التكلفة، لكن ربط هذه البيانات بالميزانية يحتاج قواعد واضحة. إذا كان الأمر يخدم موقعين أو أكثر، حدد توزيع تكلفته بدل تحميل كامل المبلغ على كل موقع ثم جمعه على مستوى الإدارة.
لا تستخدم التقدير والالتزام والفعلي كأسماء مترادفة
| المعلومة | ما تصفه | ما يلزم لتفسيرها |
|---|---|---|
| الميزانية المعتمدة الحالية | المرجع المسموح للرقابة بعد التعديلات المعتمدة | النسخة والفترة والتحويلات والمالك |
| التقدير | توقع تكلفة عمل أو احتياج | الافتراضات والنسخة وهل تحول جزء منه إلى التزام |
| الالتزام المفتوح | مبلغ محجوز أو مرتبط بمستند بحسب السياسة | مرجع المستند والمتبقي منه وحالة تأكيده |
| المصروف الفعلي | المبلغ المعترف به من المصدر المالي المحدد | الفترة والأبعاد والمستند والتسويات الداخلة |
قد تستخدم الجهة حجزًا أوليًا لطلب الشراء ثم التزامًا لأمر الشراء، وقد تختار مراحل مختلفة. اكتب القاعدة واختبر انتقال المبلغ بينها. وجود تقدير في أمر العمل لا يعني أنه حجز مالي نافذ، كما أن تحويل الطلب إلى أمر شراء لا ينبغي أن يترك المبلغ كاملًا في المرحلتين ضمن حساب المتاح إذا كانت القاعدة تحل إحداهما محل الأخرى.
ويختلف المصروف الفعلي عن الدفع النقدي، بحسب تعريف المصدر المالي المستخدم. لا تستنتج المتاح من المدفوع فقط إذا كانت الرقابة تشمل التزامات أو مصروفات لم تدفع. الهدف أن يعرف مدير الصيانة مصدر الرقم ومرحلته، وأن تتطابق شاشة المتابعة مع التعريف الذي وافقت عليه المالية.
انتقال الالتزام إلى الفعلي لا يعني استهلاكًا جديدًا كاملًا
افترض مثالًا مبسطًا بآلاف الوحدات النقدية، بعملة واحدة وأساس حساب واحد: ميزانية معتمدة مقدارها مئة، ومصروف فعلي ثلاثون، والتزامات مفتوحة أربعون، ولا توجد حجوزات أخرى. الرصيد المتاح وفق هذه القاعدة ثلاثون. هذه أرقام تعليمية لا تمثل أسعارًا أو ميزانية عميل.

إذا اعترف المصدر المالي بخمسة عشر من الالتزام نفسه كمصروف، دون فروق قيمة في المثال، يرتفع الفعلي إلى خمسة وأربعين وينخفض الالتزام المفتوح إلى خمسة وعشرين. يبقى المتاح ثلاثين. أما جمع الفعلي الجديد مع الالتزام القديم كاملًا فيعطي متاحًا قدره خمسة عشر، وهو نقص ناتج عن تكرار احتساب الجزء المحول.
تشرح وثائق Oracle عن مطابقة أمر شراء بفاتورة انتقال المبلغ من الالتزام إلى المصروف ضمن آلية رقابة الميزانية، مع أثر مستقل للفروق الإضافية. المثال هنا يختبر منطق النقل دون فروق، وتحدد نقطة الاعتراف الفعلية وطريقة تخفيض الالتزام حسب النظام والسياسة المعتمدين.
لذلك يحتاج التكامل إلى مرجع يربط المصروف بالالتزام الذي خفضه، وبند التكلفة وأبعاده. وصول إجمالي مصروف جديد دون تفاصيل التسوية قد يكفي لعرض مالي عام، لكنه لا يكفي دائمًا لتفسير الرصيد على مستوى أمر الصيانة أو العقد.
الرصيد المتاح لا يساوي كفاية الميزانية حتى نهاية الفترة
لنستكمل المثال بعد النقل: الفعلي خمسة وأربعون، والالتزام المفتوح خمسة وعشرون، والمتاح ثلاثون. يقدر الفريق أعمالًا مستقبلية غير ملتزم بها بخمسة وثلاثين، منفصلة عن المبالغ السابقة. تصبح التكلفة المتوقعة للفترة مئة وخمسة، فتتجاوز الميزانية بخمسة رغم وجود رصيد متاح الآن.
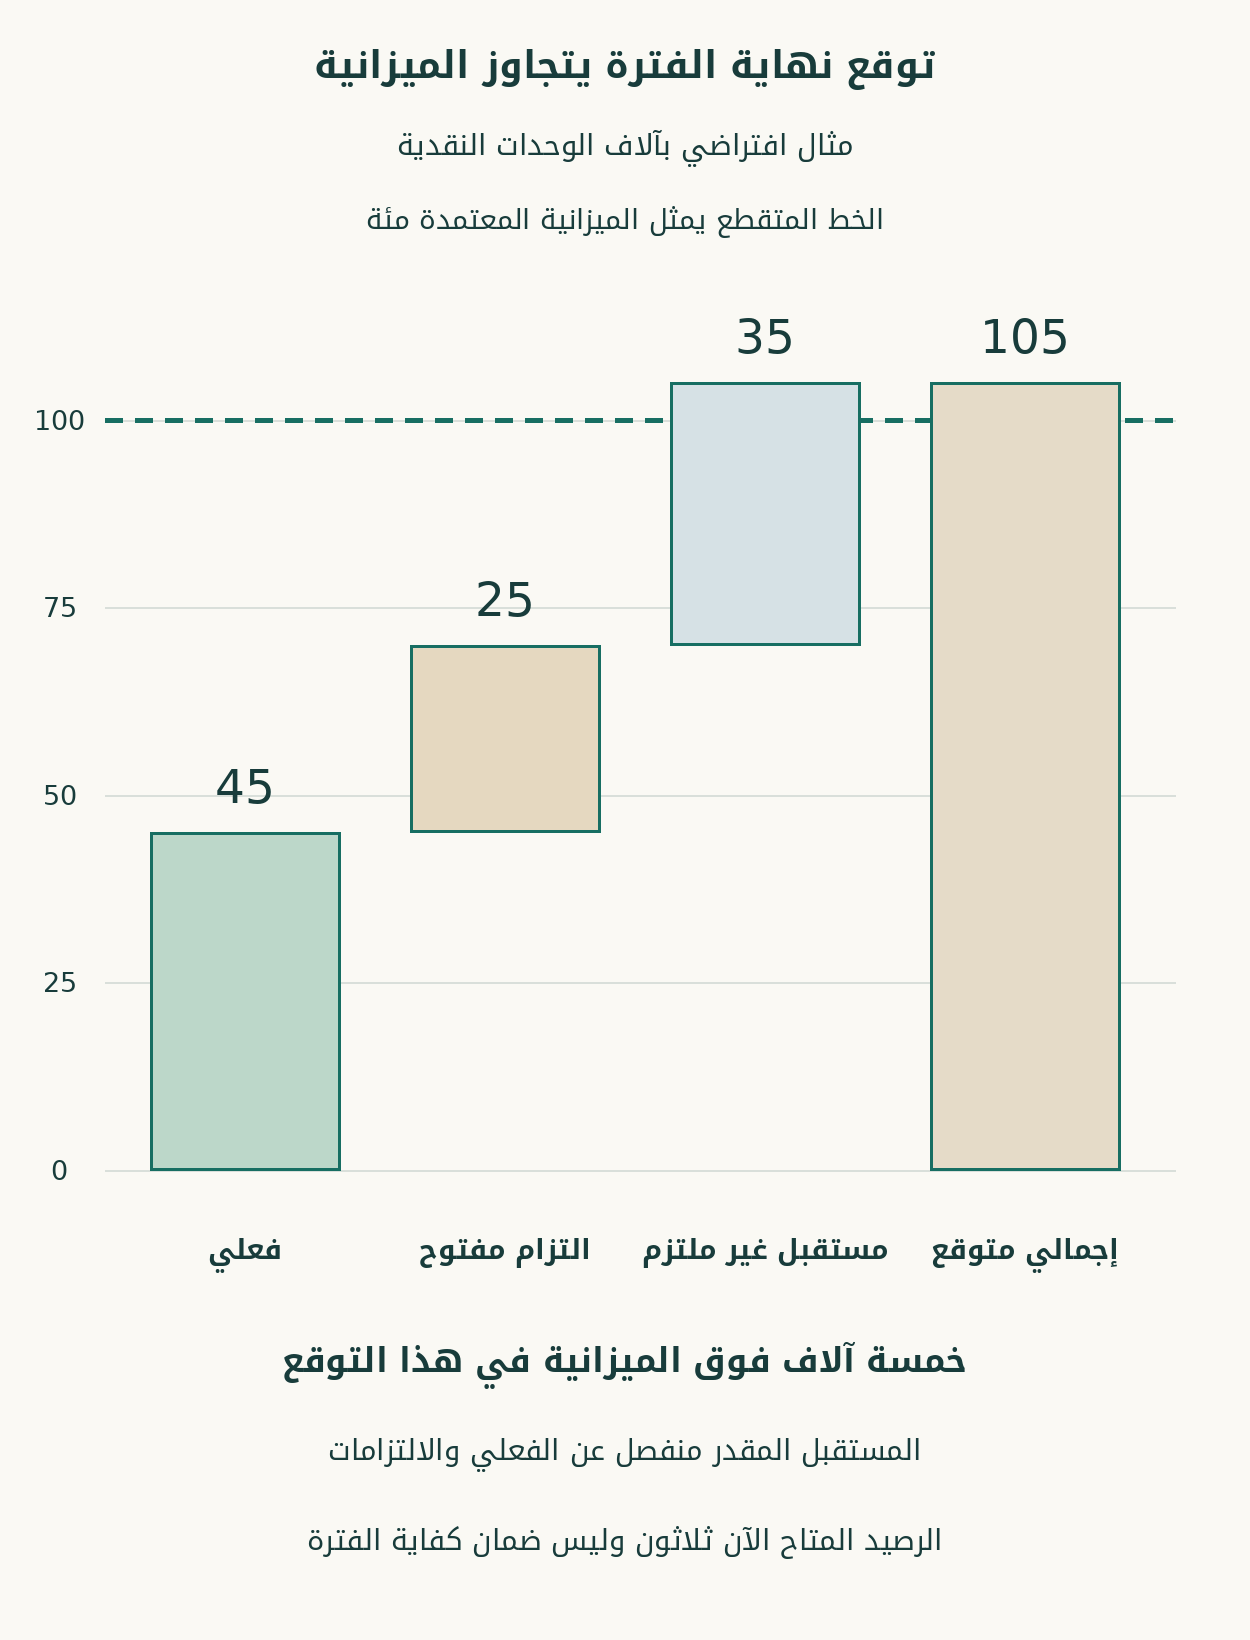
يعتمد الاستنتاج على عدم تداخل تقدير الخمسة والثلاثين مع الفعلي أو الالتزامات. إذا كان تقدير العمل الكلي يتضمن ما اشتري بالفعل، فلا تضفه كاملًا إلى الالتزام مرة أخرى. اطلب فصل «المتبقي غير الملتزم به» عن التقدير الأصلي، مع طريقة مراجعة محدثة تحدد مصدر كل جزء.
يستخدم المدير هذا الفرق لمناقشة نطاق العمل وتوقيته وتمويله وفق الصلاحيات، وليس لتسجيل تجاوز فعلي لم يحدث بعد. توقع زيادة التكلفة إنذار تخطيطي يتأثر بالافتراضات، بينما تجاوز قيد ميزانية عند معاملة جديدة نتيجة رقابية على حالة محددة. عرض الاثنين في خانة حمراء واحدة يفقد القرار دقته.
للتوقع نسخة ومالك وافتراضات
اربط تقدير المتبقي بقائمة أعمال ونطاقها ومصدر الكميات والقيم وتاريخ المراجعة، وحدد ما إذا كانت هناك احتياجات محتملة لم يعتمد تنفيذها بعد. لا تجمع سيناريو إصلاح وسيناريو استبدال بديلين باعتبارهما عملين سيحدثان معًا. يعرض كل سيناريو على أساسه، ويعتمد المدير النطاق الذي يستخدم في التوقع الرئيسي.
عندما يتحول عمل مقدر إلى التزام، يحدث الجزء غير الملتزم به في التوقع حتى لا يبقى كاملًا بجانب الالتزام الجديد. وإذا تغير السعر أو النطاق، افصل أثر هذا التغير عن مجرد انتقال المرحلة. يساعد ذلك الإدارة على معرفة هل ارتفع المتوقع لأن العمل أصبح أغلى أو أوسع، أم لأن السجلات لم تسوَّ بعد.
احتفظ بنسخ التوقع السابقة وأسباب التعديل لمقارنة جودة التخطيط مع النتائج اللاحقة. إعادة كتابة الرقم القديم بالقيمة الحالية تخفي ما كان معروفًا عند القرار، وقد تجعل كل توقع يبدو صحيحًا بعد وقوع المصروف. ويحدد التقرير تاريخ المعلومات والنسخة التي يعرضها بوضوح.
حدد متى يفحص النظام الرصيد وما أثر الفحص
يمكن أن يكون الفحص عند اعتماد تقدير، أو طلب شراء، أو أمر شراء، أو تعديل معاملة، بحسب تصميم العملية. لكل نقطة حدد هل النتيجة معلومة استرشادية أو تحذير أو منع أو طلب استثناء. لا تفترض أن صفحة تقرير متاح تعني وجود منع فعلي في إجراء الشراء؛ يجب اختبار الانتقال الذي تريد التحكم فيه.
الاطلاع على الرصيد في بداية اليوم لا يحجزه. إذا قدم شخصان طلبين متزامنين، يحتاج قرار الالتزام إلى رصيد محدث وآلية حجز أو تأكيد من المصدر المسؤول. وإلا قد ينجح الطلبان اعتمادًا على المبلغ نفسه. يوضح نطاق التكامل مع المحاسبة والمشتريات أين يجري هذا التحقق وما الذي يحدث عند تأخر الرد أو انقطاعه.
في الاستثناء المعتمد، سجل المبلغ والبند والفترة والسبب وصاحب الصلاحية ومدة القرار إن كانت محددة. الاستثناء لا يرفع الميزانية الأساسية تلقائيًا إلا إذا كان الإجراء ينص على تعديل معتمد لها. احتفظ بفرق واضح بين تجاوز مسموح لمعاملة وبين نسخة ميزانية جديدة، كي لا تختفي الواقعة من التقارير.
التعديل والإلغاء والتحويل بين البنود تحتاج تاريخًا
إذا زاد أمر شراء قائم، افحص الزيادة وأثرها على الرصيد وفق القاعدة، مع حفظ قيمة النسخة السابقة وما اعترف به فعليًا. وإذا ألغيت الكمية المتبقية، يخفض الالتزام الذي لم يتحول إلى فعلي بعد تأكيد الإلغاء، لا كامل قيمة المستند الأصلية. إغلاق أمر الصيانة إداريًا لا يثبت إلغاء التزام شراء ما زال مفتوحًا في النظام المالي.
عند تحويل مبلغ بين موقعين أو بندين، يثبت المستند المصدر والوجهة والقيم والاعتماد وتاريخ النفاذ. لا تمحُ الميزانية الأصلية وتستبدلها برقم جديد بلا أثر؛ يحتاج المدير إلى مقارنة الأصل والمعدل وسبب التغيير. وقد يظل إجمالي الإدارة ثابتًا رغم تغير رصيد كل موقع، وهو فرق مهم في تفسير التقارير.
إذا امتد العمل إلى فترة مالية لاحقة، تحدد المالية كيفية التعامل مع الميزانية والالتزام والمصروف وتواريخها. لا ترحل الرصيد آليًا لمجرد تغيير موعد الزيارة. يراجع الاختبار معاملة قرب نهاية الفترة وتعديلًا بعد إقفالها، حتى لا تصبح شاشة CMMS مرجعًا موازيًا يخالف القاعدة المالية.
وحد الأساس الذي تقارن عليه المبالغ
حدد ما إذا كان حساب الميزانية يشمل أنواع تكاليف معينة أو ضرائب أو مصاريف إضافية وفق سياسة المالية، ومن أين تأتي أسعار التحويل عند تعدد العملات. لا تقارن تقديرًا على أساس بفعلي على أساس مختلف وتصف الفرق بأنه تجاوز تشغيلي. يجب أن تظهر الاختلافات في تعريف التقرير قبل تفسير النتيجة.
وتحتاج تكلفة العمالة الداخلية والمواد المخزنية والخدمات الخارجية إلى تعريفات مصدرها وتوقيت الاعتراف بها ضمن نطاق الرقابة. قد يحتسب تقرير تكلفة الأصل استهلاك مادة، بينما تكون عملية شرائها قد أثرت في ميزانية أخرى؛ إذا أدخلت المرحلتين دون قاعدة فقد يتكرر الأثر. يحدد الفريق المالي معالجة الحالة ويختبرها في عينة ممثلة.
لا تجمع المبالغ على الأصل ثم الموقع ثم الإدارة باعتبارها مصروفات مستقلة إذا كانت مستويات عرض للسجل نفسه. يوفر نظام التقارير والتحليل انتقالًا من الإجمالي إلى تفاصيل المصدر، مع فلاتر الفترة والنسخة والأبعاد وما إذا كانت المعاملات معلقة أو مؤكدة.
اعرض عمر البيانات والاستثناءات قبل طمأنة المستخدم
قد يظهر الرصيد متاحًا لأن آخر مزامنة سبقت التزامًا جديدًا، أو يظهر منخفضًا لأن تسوية الالتزام تأخرت عن المصروف. سجل وقت آخر تحديث لكل تدفق والحالات غير المطابقة. إذا كانت شاشة CMMS للمراقبة فقط، بيّن أن اعتماد المعاملة يراجع المصدر الحالي وفق الإجراء، ولا يقدم الرقم القديم ضمانًا لإمكان الشراء.
تحتاج المصالحة إلى كشف التزام بلا مرجع، أو مصروف لم يخفض المقابل، أو إلغاء لم يؤكد، أو تحويل أبعاد لم يكتمل. لكل اختلاف مالك معالجة ومصدر صحيح للتحقق. إعادة تشغيل الربط يجب ألا تحجز المبلغ أو تسجل المصروف مرة ثانية؛ هوية المستند والبند والنسخة هي أساس تتبع إعادة المحاولة.
اختبر هذه الحالات أمام الصيانة والمالية معًا
| الحالة | النتيجة التي تحتاج رؤيتها |
|---|---|
| تحويل جزء من التزام إلى فعلي بلا فرق | تخفيض المقابل وبقاء المتاح دون خصم مزدوج |
| تقدير مستقبلي يتجاوز الرصيد | فصل فجوة التوقع عن الرصيد الرقابي الحالي |
| طلبان متزامنان على الرصيد نفسه | تطبيق الحجز أو التأكيد في نقطة الرقابة المحددة |
| إلغاء المتبقي من شراء جزئي | تحرير الجزء الصحيح بعد تأكيد المصدر |
| تحويل ميزانية بين بندين | حفظ الأصل والتعديل وأثر كل بند |
| مصروف وصل قبل تسوية التزامه | اختلاف ظاهر للمصالحة دون إعلان رقم نهائي مضلل |
تراجع العينة بالقيمة والعملة والفترة والأبعاد، وتفتح تفاصيل المستند من التقرير. توافق رقم إجمالي بالصدفة لا يكفي إذا نسب إلى موقع خاطئ أو احتوى التزامًا ملغى وآخر مفقودًا يعوضه. ويُكتب مصدر الحقيقة لكل حالة ومعيار إغلاق الاختلاف قبل اعتماد التجربة.
حدد تكلفة الرقابة بحسب العملية المطلوبة
يختلف عرض لوحة متابعة دورية عن ربط يفحص الرصيد ويحجزه ويمنع المعاملة أو يصعدها ويعالج التزامًا جزئيًا. احصر أبعاد الميزانية ودوراتها والجهات المالية ومصادر المبالغ ونقاط الرقابة والمستخدمين والتقارير. افصل إعداد القواعد عن التكامل والمصالحة والتدريب وصيانة الخرائط عند تغير هيكل الحسابات.
يمكن مناقشة تخصيص الموافقات والقواعد ضمن خطة تطبيق مشتركة للصيانة والمالية، مع مالك لتعريف التقدير والمتبقي ومصدر الفعلي. ابدأ بنطاق ميزانية ممثل ومعاملات جزئية وتعديلات، ثم وسع التغطية بعد إثبات النتيجة.
أرسل نموذج ميزانية وطلب شراء وأمرًا نُفذ جزئيًا وتقرير رصيد حاليًا دون بيانات حساسة غير لازمة. اطلب عرضًا لرقابة ميزانية الصيانة من التقدير إلى الفعلي، ثم عرضًا فنيًا وماليًا يبين نقاط التحقق ومصدر الحجز والتسويات والاختبارات. بذلك تقيم قدرة الحل على تفسير المبلغ المتاح وتوقع الاحتياج، لا عرض رقم منفصل عن معاملاته.