حدّد أي تكلفة تعرضها على اللجنة
هل المطلوب تكلفة الصيانة المنفذة خلال فترة، أم الإنفاق منذ تركيب الأصل، أم التزامات شراء مفتوحة، أم تكلفة متوقعة لاستمرار تشغيله؟ هذه أسئلة مختلفة. اكتب تعريف التقرير والفترة والأصول والمكونات المشمولة وحالات المستندات الداخلة، وحدد هل يعتمد وقت التنفيذ أو التسجيل أو مرجعًا آخر وفق سياسة الجهة.
تجمع وحدة تكاليف الصيانة في MaintainFlow العمالة والمواد والخدمات وربطها بالأوامر والأصول. عند تقييمها، اطلب تقريرًا بحدود واضحة يستطيع المشرف والمالية تفسيره بالطريقة نفسها. لا تجعل عنوان «تكلفة الأصل» يخفي اختيارًا غير معلن بين تكلفة فعلية وتقدير والتزام مستقبلي.
ويقدم دليل الإصلاح أم الإحلال عناصر المفاضلة التشغيلية. أما هنا فالتركيز على سلامة رقم الصيانة الذي سيدخل تلك المفاضلة، بما في ذلك النقص والتكرار والتجميع. اكتمال تدقيق الرقم لا يجعله وحده حكمًا نهائيًا على صلاحية الأصل أو جدوى استبداله.
المستندات المتعددة لا تعني تكاليف متعددة
قد تمر خدمة واحدة بتقدير وأمر شراء وإثبات تنفيذ وفاتورة وقيد مالي وسداد. لكل مستند وظيفة، لكن جمع قيمها كلها يزيد تكلفة الحدث نفسه بلا مبرر. حدد مع المالية نقطة القياس المعتمدة للتقرير، وكيف ترتبط بقية المستندات بها لإثبات الحالة والمطابقة، بدل اعتبار كل مبلغ يصل من أي مصدر تكلفة إضافية.
احتفظ بمعرف الحدث أو السطر ومصدره ورابطه بأمر العمل والأصل، مع معرف المستند ونسخته ونوع الحركة. رقم الفاتورة وحده قد لا يكفي إذا شملت عدة أصول أو تكرر ترقيمه لدى موردين مختلفين. والسطور المتساوية في القيمة ليست بالضرورة مكررة؛ قد تمثل عمليتي صيانة مستقلتين.
وتوضح وثائق IBM عن تكاليف أوامر العمل الفصل بين تقديرات العمل وتكلفته الفعلية، وبين تكلفة السجل منفردًا وإجمالي سجلاته الهرمية. الاستفادة هنا هي تحديد نوع الرقم ومستوى تجميعه قبل استخدامه، دون افتراض تطابق إعدادات منتج مع آخر أو نقل سياسة احتساب آليًا إلى جهتك.
مثال مطابقة يخفض الرقم الظاهر دون حذف عمل حقيقي
لنفترض عينة افتراضية بوحدات تكلفة موحدة. العمالة المقبولة 400، والمواد المصروفة 600 مع مرتجع معتمد يعكس تكلفة 100، وخدمة خارجية مثبتة بقيمة 800. يظهر أيضًا أمر شراء سابق للخدمة بمبلغ 750، ونسخة من تكلفة الخدمة نفسها عادت من النظام المالي بمبلغ 800. اتفقت الجهة في هذا المثال على عرض تكلفة التنفيذ المعتمدة فقط، دون الالتزام السابق أو نسخته المكررة.
| السطر الظاهر | القيمة الافتراضية | المعالجة في تقرير المثال |
|---|---|---|
| عمالة معتمدة | 400 | تدخل مرة واحدة |
| صرف مواد | 600 | يدخل وفق مرجعه |
| مرتجع مرتبط بالصرف | −100 | يعكس الجزء المرتجع المثبت |
| خدمة خارجية مثبتة | 800 | تدخل مرة واحدة |
| أمر شراء سابق للخدمة نفسها | 750 | مرجع التزام لا تكلفة إضافية في هذا التقرير |
| نسخة مالية للحدث نفسه | 800 | مرجع مطابقة لا حدث تكلفة جديد |
الجمع غير المميز ينتج 3250: العمالة والمواد والمرتجع والخدمة وأمر الشراء والنسخة المالية. بعد استبعاد 800 المكررة و750 التي لا تنتمي إلى تكلفة التنفيذ في هذا التعريف، يصبح الإجمالي 1700، مكونًا من 400 عمالة و500 صافي مواد و800 خدمة. تبقى جميع المستندات محفوظة؛ الذي تغير هو إدراجها في التقرير، لا حذف أدلة الشراء أو الحسابات.
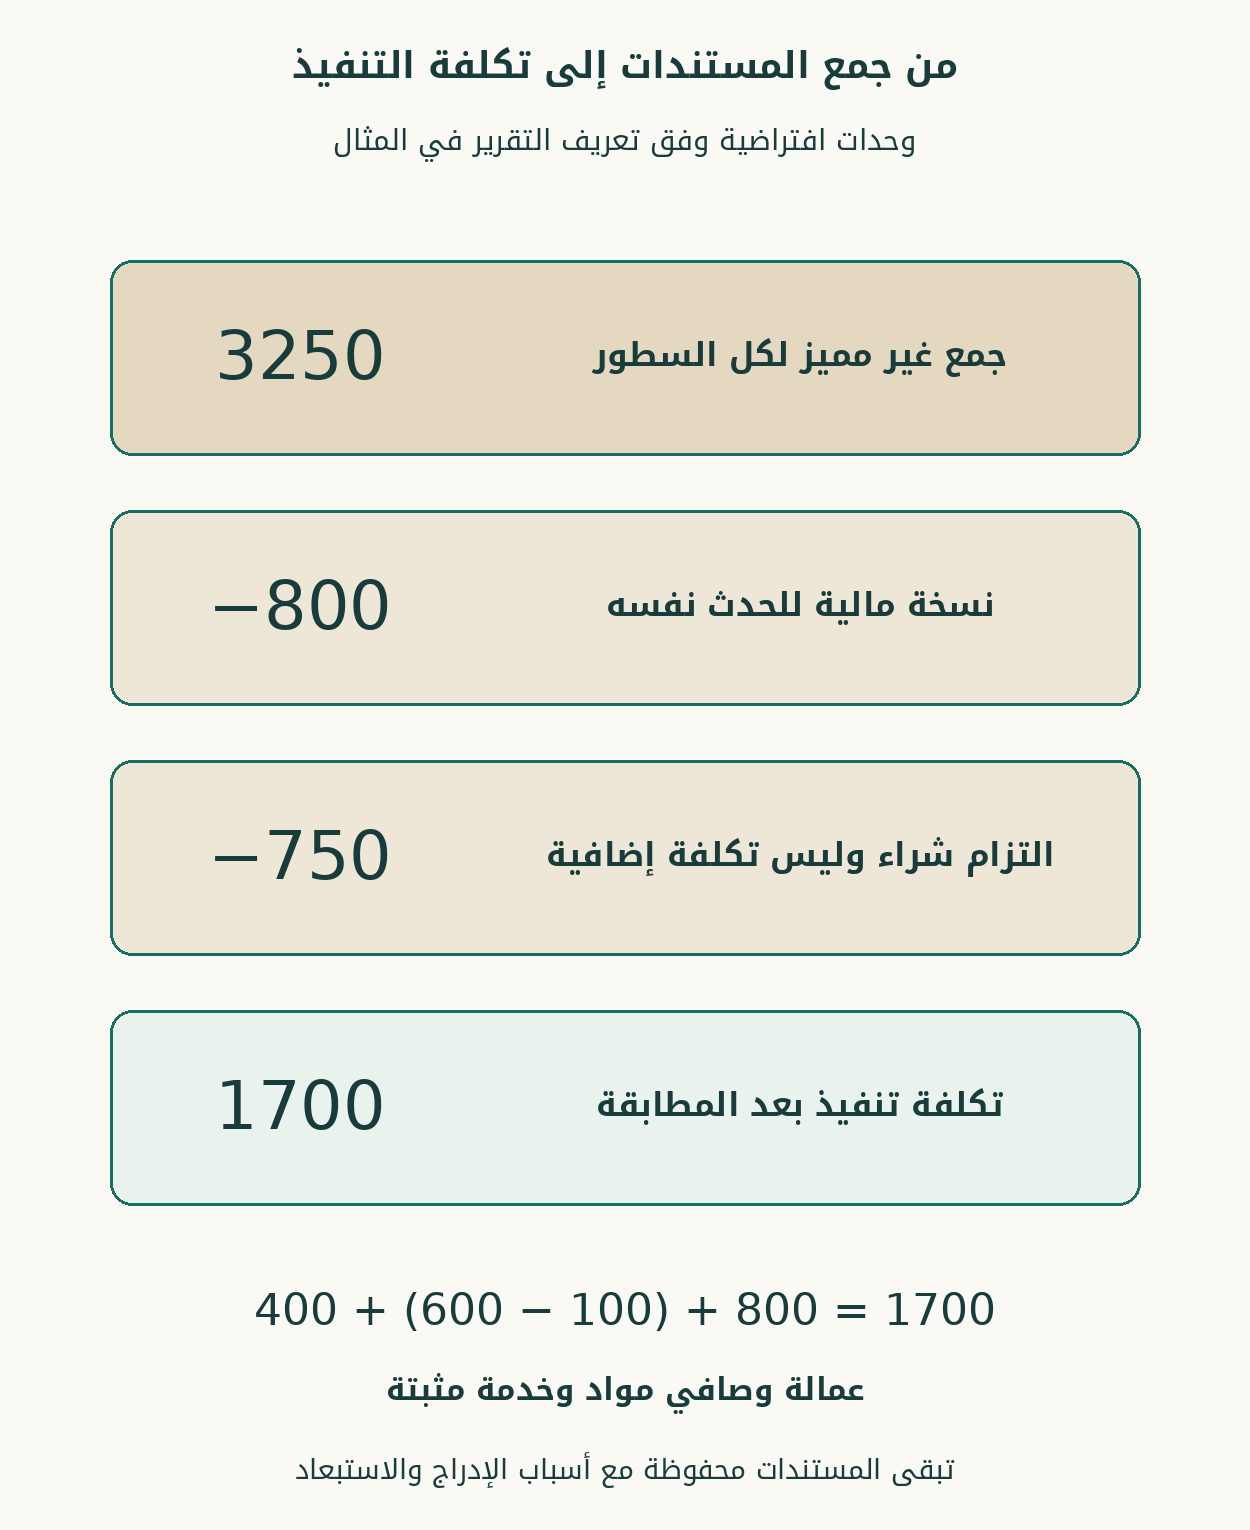
لا يقرر المثال طريقة محاسبية أو ضريبية عامة، ولا يمثل مبالغ عميل أو أسعارًا فعلية. يوضح أن التصنيف ومطابقة الحدث يسبقان الجمع، وأن الفرق بين المصدرين يجب تفسيره. إذا كانت قيمة الفاتورة مختلفة عن قيمة الالتزام، يحتاج الفرق إلى مرجعه واعتماده، ولا يسوى بمجرد اختيار الرقم الأصغر.
راجع دليل كل فئة قبل اعتماد الإجمالي
في العمالة، تحقق من الساعات المرتبطة بالعمل وحالة اعتمادها ومعدل التكلفة المستخدم ومرجعه. لا تعد ساعات الحضور كلها تنفيذًا على أصل واحد، ولا تضف أجورًا مكررة وصلت من نظام آخر إلى الساعات نفسها. وإذا كان العمل مشتركًا بين أصول، اطلب قاعدة توزيع واضحة ومجموعًا يطابق المصدر.
وفي المواد، راجع الصرف والمرتجع والتصحيح والهوية والكمية والقيمة التي يسمح بها تعريف التقرير. نقل قطعة بين موقعين ليس بالضرورة استهلاكًا جديدًا على الأصل، وطلب قطعة أو حجزها لا يعني استخدامها. تربط حركات المخزون والمشتريات هذه المراجع بالأمر، وتبقى طريقة تقييمها معتمدة من الجهة.
أما الخدمة الخارجية فتحتاج ربطًا بنطاق منفذ ودليل وحالة مستند، مع فصل المبلغ المتوقع عن المعتمد وعن المسدد. قد يشمل مستند واحد عدة معدات أو خدمات عامة؛ لا تحمل كامل المبلغ لكل أصل ثم تجمع الأصول في تقرير اللجنة. واستلام إشعار من الربط لا يثبت بذاته اكتمال جميع شروط الإدراج.
انتبه إلى جمع الأصل ومكوناته مرتين
في عينة ثانية، بلغت التكلفة المباشرة على الأصل 700، وتكلفة مكون تابع له 300، فإجمالي الأصل شاملًا المكون 1000. إذا وضع التقرير سطر الإجمالي 1000 ثم أضاف تحته تكلفة المكون 300 عند جمع العمود، فستظهر 1300 دون عمل إضافي. السبب هنا تداخل مستوى التجميع، حتى لو كان كل مستند مصدر صحيحًا وغير مكرر.
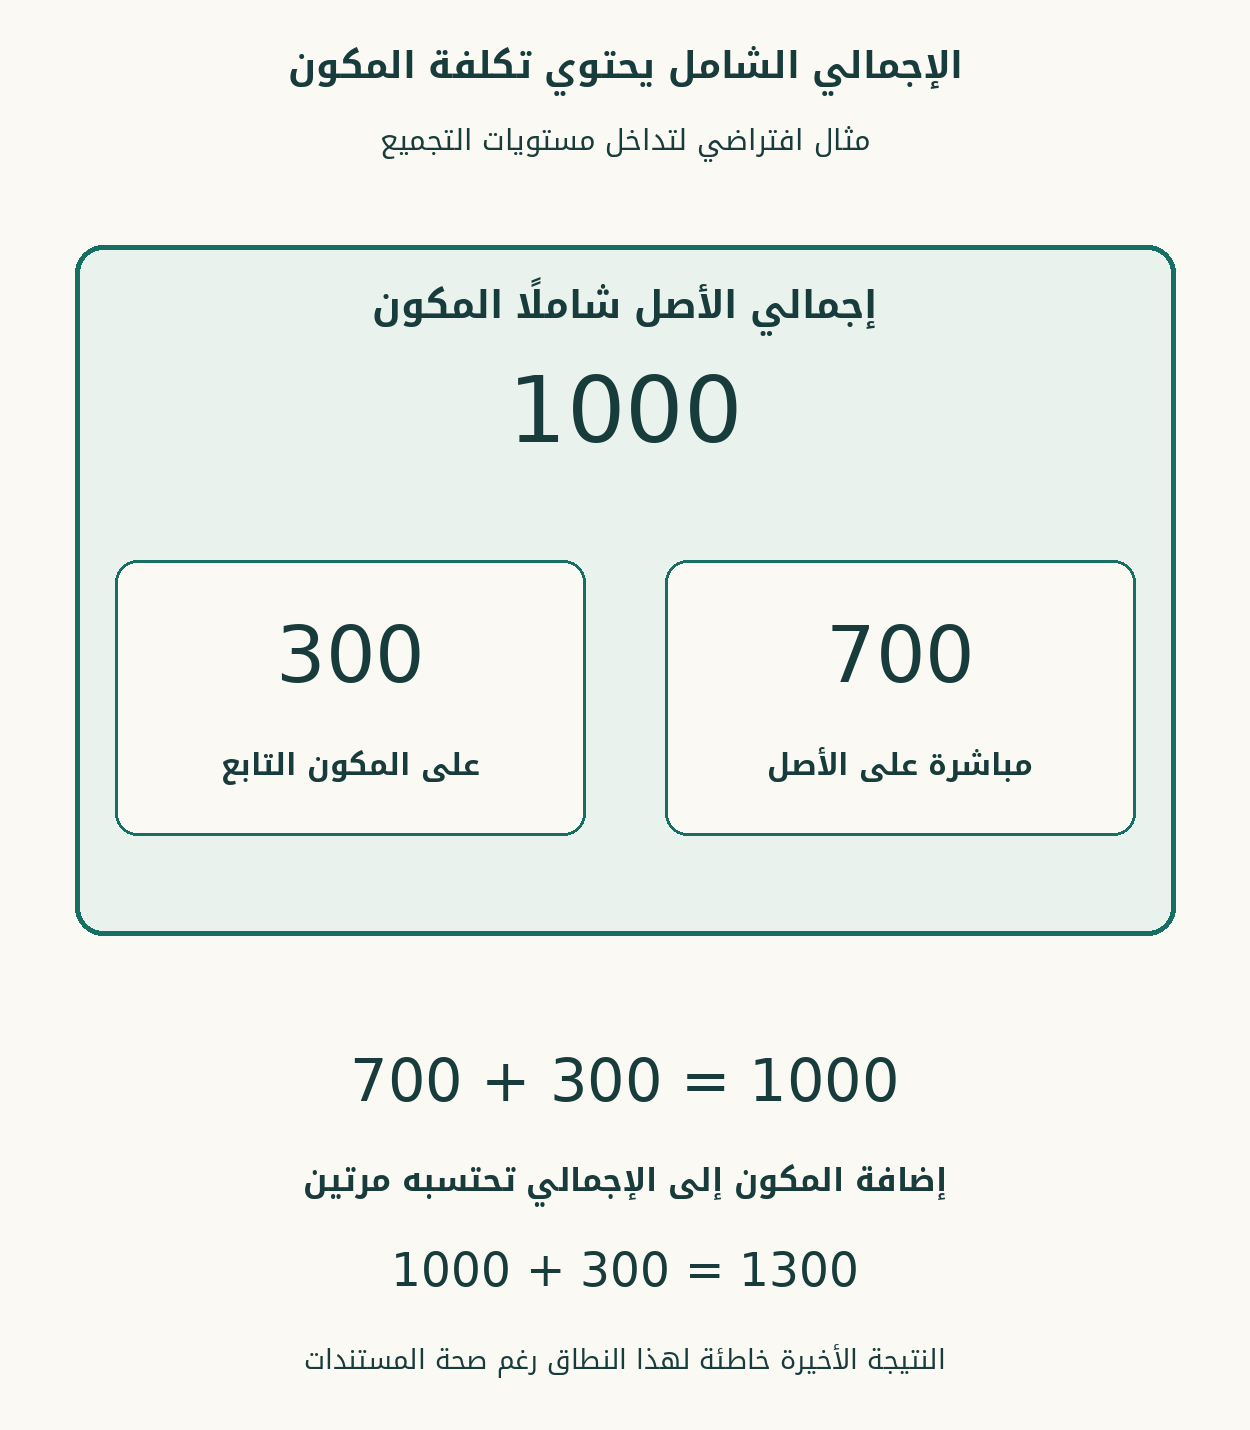
اطلب فصل الأعمدة أو الصفوف التي تمثل تكلفة مباشرة عن إجمالي شامل للمكونات، مع قاعدة جمع معلنة. وجرّب التقرير عند عرض أصل منفرد، ثم شجرة أصول، ثم تصديرها لجدول. قد تكون الشاشة مفهومة بصريًا بينما يجمع ملف التصدير الصفوف الإجمالية والتفصيلية معًا.
ويساعد سجل الأصل ومكوناته على تتبع العلاقة، لكن يجب تحديد منظور التاريخ عندما ينقل مكون إلى أصل آخر. هل تعرض تكلفة المكون طوال حياته، أم تكلفة الأعمال التي أجريت أثناء تبعيته لكل أصل؟ كلا السؤالين ممكن، ولا ينبغي أن يغير نقل اليوم نسبة عمل قديم بلا توضيح.
التكلفة المشتركة تحتاج قاعدة يمكن شرحها
قد تخدم زيارة واحدة ثلاثة أصول أو يشمل عمل مقاول نظامًا كاملًا. حدد ما يسند مباشرة وما يحتاج توزيعًا، ومصدر معيار التوزيع ومن اعتمده، ثم طابق مجموع الأنصبة مع مبلغ المصدر. لا تجعل غياب التفصيل سببًا لنسخ المبلغ كاملًا على كل أصل أو تقسيمه عشوائيًا دون بيان.
وإذا تعذر توزيع بند حاليًا، يمكن عرضه ضمن تكلفة مشتركة غير موزعة مع مسؤول متابعة، وفق تعريف التقرير. ليست القيمة غير الموزعة صفرًا، وليست بالضرورة من نصيب الأصل الذي يناقش الآن. يساعد هذا الفصل اللجنة على معرفة حدود الرقم بدل الانطباع بأن قاعدة البيانات أكثر دقة مما هي عليه.
تاريخ القياس والتصحيحات يفسران اختلاف النسخ
قد يسجل الفني وقت العمل في نهاية الشهر، ثم تعتمد ساعاته أو تصل فاتورة الخدمة بعد استخراج التقرير. اذكر تاريخ الاستخراج والفترة ووقت آخر مطابقة وحالات المستندات المنتظرة. تقرير أولي وتقرير معتمد لاحقًا قد يختلفان دون خطأ حسابي، لكن الفرق يحتاج قائمة حركات أضيفت أو صححت.
احتفظ بمرجع النسخة المقدمة للجنة وما تغير بعدها، خصوصًا إذا اتخذ قرار بناء عليها. لا تستبدل ملفًا قديمًا بالنسخة الجديدة دون رقم أو تاريخ يميزها. وإذا ألغيت حركة أو صححت قيمة، يجب أن تظهر صلة التصحيح بالأصل السابق وأثره في الإجمالي، مع حفظ الصلاحيات وأسباب التغيير.
وعند المقارنة بين سنوات أو مواقع، راجع وحدة العملة والفترات وقواعد الاحتساب ومحتوى التكلفة في كل طرف. لا تخلط قيمة محولة في تاريخين مختلفين دون تعريف، ولا تغير معاملة بنود مختارة لتجميل المقارنة. يحسم المختصون قواعد التقرير المالية، ويطبق النظام القواعد المعتمدة ويعرض مصادرها.
طابق CMMS والمالية دون اختزال الفرق إلى خطأ ربط
ابدأ بمقارنة النطاق والحالة والتاريخ والعملة ومستوى التجميع بين التقريرين، ثم طابق السطور بمعرفاتها. اختلاف إجماليين قد ينشأ عن اعتماد ساعات لم يصل بعد، أو حركة لا تخص الفترة، أو بند مشترك، أو رسالة مكررة. يحتاج كل فرق إلى تصنيف ومسؤول وإجراء، بدل طلب إعادة إرسال جميع البيانات عشوائيًا.
اطلب في تكامل نظام الصيانة مع النظام المالي حفظ مرجع المصدر والنسخة وحالة المعالجة، وتجربة إعادة الرسالة وتصحيحها وإلغائها. يجب أن يعرف المراجع هل الرقم من حدث CMMS الأصلي أم نسخة مالية مرتبطة به أم حركة جديدة، وأن يستطيع الوصول إلى قائمة فروق لم تحسم.
ولا يعد إجمالي صغير دليل جودة أفضل من إجمالي كبير. قد يكون النظام أسقط مرفقات أو أوامر أو ساعات غير مكتملة الربط. راجع كذلك اكتمال التغطية: الأعمال التي لا تحمل أصلًا، والمواد دون مرجع، والخدمات غير المطابقة. يمكن أن تكون نتيجة التدقيق طلب استكمال بيانات قبل المفاضلة، لا تخفيض الرقم المعروض.
راجع التاريخ المرحّل وقرارات استبعاد السطور
عند نقل بيانات من نظام قديم، قد يتاح إجمالي تراكمي فقط لبعض الأصول، وتفاصيل حركات لأصول أخرى. سجّل تاريخ القطع وما يشمله الرصيد المرحّل، ثم حدد كيف يلتقي مع الحركات الجديدة. إذا استوردت لاحقًا تفاصيل تغطي الفترة نفسها، فلا تضفها فوق الإجمالي القديم دون مطابقة؛ قد تكون قد أثبتت التاريخ نفسه مرتين بصورة مختلفة.
ويحتاج التقرير إلى بيان أن مبلغًا موروثًا لا تتوافر تفاصيله، بدل إنشاء أوامر صيانة افتراضية لتفسيره. يمكن فصل الجزء المدعوم بسطور عن الجزء المرحّل مع حدوده، بحسب اعتماد الجهة. هذا أكثر فائدة للجنة من تفصيل يبدو دقيقًا لكنه لا يستند إلى مستندات أصلية.
أما الاشتباه في التكرار فلا يبرر حذف أي سطر متشابه تلقائيًا. راجع هوية المورد والمستند والسطر والأصل ومرجع التنفيذ والمبلغ والحالة؛ قد تتطابق القيم وتختلف الأعمال. ضع الحالات غير المحسومة في قائمة مراجعة، وحدد من يستطيع تقرير أن سطرًا نسخة لآخر ومن يعتمد أثر الاستبعاد على تقرير سبق إصداره.
واحتفظ بخريطة الاستبعاد مع سبب ومرجع ووقت وصاحب قرار. إذا اتضح لاحقًا أن السطر يمثل خدمة مستقلة، أمكن تصحيح التقرير واستعادة إدراجه بدليل. يختبر ذلك قدرة النظام على إدارة مراجعة التكلفة بأثر واضح، بدل تنظيف الأرقام يدويًا في ملف منفصل يفقد صلته بسجلات التشغيل.
ضع التقديرات والمطالبات في موضعها الصحيح
قد تحتاج اللجنة إلى أثر التوقف أو تقدير تكلفة استمرار الخدمة. اعرض هذه الحسابات بفرضياتها ومصدر اعتمادها منفصلة عن تكلفة الصيانة المثبتة، ثم وضح كيف تستخدم في سيناريو القرار. لا تخلط تقدير خسارة تشغيلية مع مصروف خدمة في رقم واحد يحمل اسمًا غير محدد.
وكذلك مطالبة ضمان أو تعويض محتمل ليست بالضرورة مبلغًا استرد بالفعل. اعرض حالتها ومستندها وأثرها المعتمد في التقرير، ولا تخفض التكلفة آليًا لمجرد فتح المطالبة. وإذا استرد مبلغ لاحقًا، فاحتفظ بمرجعه وربطه بالحدث الأصلي وطريقة عرضه التي تقرها الجهة، دون إعادة كتابة التاريخ بصمت.
ملف اللجنة وتجربة شراء البرنامج
قدّم للجنة إجماليًا معرفًا، وتفصيل الفئات، وقائمة الاستبعادات وأسبابها، والفروق غير المحسومة، وتاريخ المطابقة، وروابط الأدلة بصلاحيات مناسبة. يتيح منشئ التقارير والتحليل بناء العرض المطلوب، لكن قبول التقرير يعتمد على القدرة على إعادة الوصول إلى الرقم نفسه من السطور والتعريفات المعتمدة.
في العرض التجريبي، استخدم عينة 3250 واطلب الوصول إلى 1700 دون حذف المستندات، ثم عينة الأصل والمكون لتظهر 1000 دون إضافة 300 مرتين. أضف حركة متأخرة وتصحيحًا وبندًا غير موزع، واستخرج نسخة قبل المراجعة وأخرى بعدها مع تفسير الفروق. هذه التجربة تختبر دقة التقرير وقابليته للتدقيق أكثر من رسم بياني جاهز.
يتأثر جهد التطبيق بجودة ربط الأصول والأوامر والمستندات، وبقواعد احتساب التكلفة والتوزيع وحدود الربط المالي والبيانات التاريخية. اطلب عرضًا توضيحيًا لمطابقة تكلفة الأصل بمشاركة الصيانة والمالية، ثم ثبّت تعريفات التقرير ومصادره ومعايير قبوله ومسؤوليات التصحيح ضمن العرض الفني والمالي. عندها تعرف اللجنة ما الذي يثبته الرقم، وما الذي ما زال يحتاج دليلًا قبل قرار الإحلال.